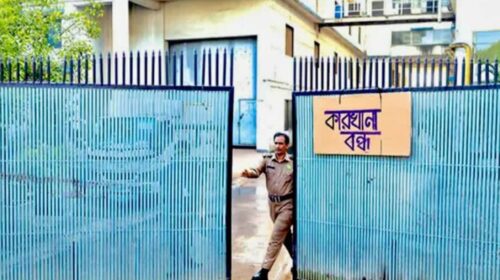



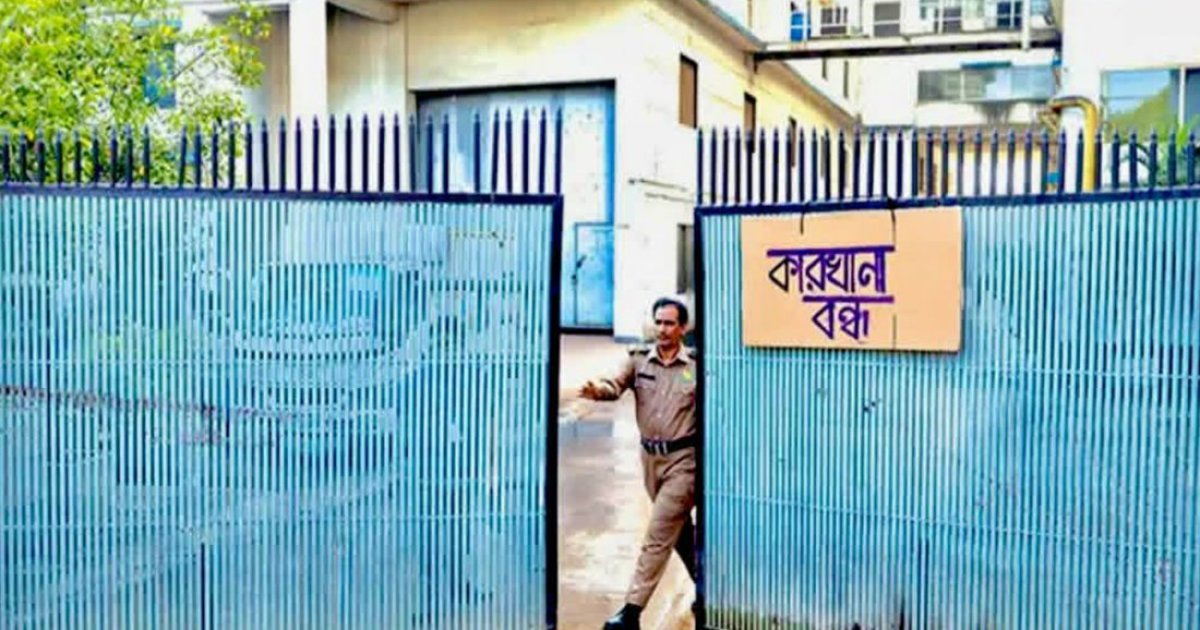
বন্ধ শিল্পকারখানা চালু করে কর্মসংস্থান সৃষ্টি ও অর্থনীতিতে গতি ফেরাতে ২০ হাজার কোটি টাকার প্রণোদনা তহবিল গঠন করেছে বাংলাদেশ ব্যাংক। নীতিমালা হয়েছে, কেন্দ্রীয় ব্যাংকের সঙ্গে চুক্তি করেছে ৪১টি ব্যাংক, বিভিন্ন ব্যাংকে আবেদনও জমা পড়ছে। খেলাপি ঋণ কমিয়ে কারখানা চালু করতে বড় ঋণখেলাপিদের জন্য ঋণ পুনঃতফসিলের বিশেষ সুযোগও দেওয়া হয়েছে। কিন্তু এত সব উদ্যোগের পরও তহবিল থেকে এখন পর্যন্ত এক টাকাও বিতরণ হয়নি।
অর্থাৎ অর্থের সংকট নেই, নীতিগত সহায়তারও ঘাটতি নেই; সংকট তৈরি হয়েছে অর্থ ছাড়ের জায়গায়। পুরোনো খেলাপি ঋণ, উদ্যোক্তার সক্ষমতা, কারখানার অবকাঠামো, গ্যাস-বিদ্যুৎ সরবরাহ, বাজার পরিস্থিতি এবং ব্যাংকের ঝুঁকি নেওয়ার অনীহা—সব মিলিয়ে আটকে আছে পুরো প্রক্রিয়া। এর সঙ্গে কোনও কোনও ব্যাংকের পরিচালনা পর্ষদের সিদ্ধান্তহীনতা যুক্ত হওয়ায় কেন্দ্রীয় ব্যাংকের নীতিগত উদ্যোগও মাঠপর্যায়ে কাঙ্ক্ষিত গতি পাচ্ছে না।
খেলাপি ঋণ কমাতে নীতিগত সুবিধা
বাংলাদেশ ব্যাংক বলছে, খেলাপি ঋণ কমিয়ে ব্যাংক খাতে শৃঙ্খলা ফেরাতে একদিকে ঋণ আদায়ে কঠোরতা, অপরদিকে প্রকৃত ক্ষতিগ্রস্ত ঋণগ্রহীতাদের জন্য নীতিগত সহায়তা—দুই পথেই এগোচ্ছে কেন্দ্রীয় ব্যাংক।
বাংলাদেশ ব্যাংকের মুখপাত্র ও নির্বাহী পরিচালক আরিফ হোসেন খান বাংলা ট্রিবিউনকে বলেন, ‘‘খেলাপি ঋণ কমিয়ে আনতে ব্যাংকগুলোকে বিভিন্ন ধরনের নীতিগত সহায়তা দেওয়া হচ্ছে। কেন্দ্রীয় ব্যাংকের লক্ষ্য হলো—ব্যাংক খাতে খেলাপি ঋণের পরিমাণ ধীরে ধীরে কমিয়ে আনা। একইসঙ্গে গ্রাহকেরা যেন তুলনামূলক কম সুদে ঋণ নিয়ে ব্যবসা-বাণিজ্য করতে পারেন এবং ব্যাংকগুলোও সুষ্ঠুভাবে পরিচালিত হয়।’’
তিনি বলেন, ‘‘ঋণ পরিশোধের সক্ষমতা রয়েছে—এমন গ্রাহকদের সর্বোচ্চ ১৫ বছর পর্যন্ত সময় দিয়ে ঋণ পরিশোধের সুযোগ রাখা হয়েছে। আর যারা ইচ্ছাকৃতভাবে ঋণ পরিশোধ করছেন না, তাদের বিরুদ্ধে মামলা করতে ব্যাংকগুলোকে নির্দেশ দেওয়া হয়েছে। এসব মামলা দ্রুত নিষ্পত্তির জন্যও নজরদারি বাড়াতে বলা হয়েছে।’’
এক হাজার কোটি টাকার বেশি খেলাপিদেরও বিশেষ সুযোগ
গত ৩১ আগস্ট বাংলাদেশ ব্যাংক বড় অঙ্কের খেলাপি ঋণ পুনঃতফসিল বা নবায়নে নতুন সুযোগ দিয়ে প্রজ্ঞাপন জারি করে। এর আওতায় ১ হাজার কোটি টাকার বেশি খেলাপি ঋণ রয়েছে—এমন গ্রাহকরা দুই বছর ঋণ পরিশোধে বিরতিসহ সর্বোচ্চ ১৫ বছর মেয়াদে ঋণ পুনঃতফসিল বা নবায়নের সুযোগ পাবেন।
এই সুবিধা নিতে আগ্রহীদের সেপ্টেম্বরের মধ্যে আবেদন করতে হবে। সংশ্লিষ্ট ব্যাংকগুলোকে ডিসেম্বরের মধ্যে আবেদন নিষ্পত্তি করতে বলা হয়েছে। এর আগে বাংলাদেশ ব্যাংকের নীতি সহায়তার আওতায় সুবিধা নেওয়া গ্রাহকরাও নির্দিষ্ট শর্তে নতুন করে আবেদন করতে পারবেন।
কেন্দ্রীয় ব্যাংকের কর্মকর্তারা বলছেন, খেলাপি ঋণ কমানোর পাশাপাশি বন্ধ শিল্পকারখানা পুনরায় চালু করাও এ ধরনের নীতিগত সহায়তার অন্যতম উদ্দেশ্য। বিশেষ করে গ্যাস ও বিদ্যুৎ সংকটসহ নানা বাস্তব সমস্যায় যেসব বড় শিল্পগোষ্ঠীর ব্যবসা ক্ষতিগ্রস্ত হয়েছে, তাদের পুনরুদ্ধারের সুযোগ দিতে এই সুবিধা রাখা হয়েছে।
এর আগে ২০২৫ সালেও খেলাপি ঋণ পুনঃতফসিলে বিশেষ সুবিধা দেওয়া হয়েছিল। তখন ন্যূনতম ২ শতাংশ নগদ অর্থ জমা দিয়ে দুই বছরের গ্রেস পিরিয়ডসহ ১০ বছর মেয়াদে ঋণ পরিশোধের সুযোগ রাখা হয়েছিল। আগে তিন বা তার বেশি বার ঋণ পুনঃতফসিল করা হয়ে থাকলেও অতিরিক্ত ১ শতাংশ নগদ জমার শর্ত ছিল। এবার আগের সেই সুবিধার মেয়াদ শেষ হওয়ার পর আরও দীর্ঘ সময়ের সুযোগ দেওয়া হয়েছে।
২০ হাজার কোটি টাকা, তবু ছাড় হচ্ছে না
প্রশ্ন হচ্ছে, খেলাপি ঋণ কমাতে যখন ১৫ বছর পর্যন্ত সময় দেওয়া হচ্ছে, তখন বন্ধ কারখানা চালুর জন্য বরাদ্দ ২০ হাজার কোটি টাকা ছাড় হচ্ছে না কেন? এর উত্তর খুঁজতে গেলে একটি বিষয় পরিষ্কার হয়—নীতিগত সুযোগ পাওয়া আর ব্যাংক থেকে অর্থ ছাড় হওয়া এক বিষয় নয়।
বন্ধ কারখানার কোনও আবেদন পাওয়ার পর ব্যাংককে দেখতে হচ্ছে, পুরোনো ঋণ কীভাবে নিয়মিত হবে, উদ্যোক্তার আর্থিক ও ব্যবস্থাপনাগত সক্ষমতা কতটা, কারখানার অবকাঠামো সচল করার মতো অবস্থায় আছে কিনা এবং নতুন অর্থায়ন করলে প্রতিষ্ঠানটি ভবিষ্যতে ঋণ পরিশোধ করতে পারবে কিনা।
বাংলাদেশ ব্যাংকের কর্মকর্তাদের তথ্য অনুযায়ী, বাণিজ্যিক ব্যাংকগুলোর এ পর্যন্ত ১০০ কোটি টাকার বেশি ঋণ রয়েছে— এমন এক হাজারের বেশি পুরোপুরি বা আংশিক বন্ধ শিল্পপ্রতিষ্ঠানের তালিকা কেন্দ্রীয় ব্যাংকে পাঠিয়েছে। কিন্তু এসব প্রতিষ্ঠানের বড় একটি অংশই খেলাপি। ফলে নতুন অর্থ দিয়ে কারখানা চালু করার উদ্যোগের সঙ্গে পুরোনো ঋণ নিয়মিত করার প্রশ্নটি সামনে আসছে। এখানেই আটকে যাচ্ছে অনেক আবেদন।
শুধু ঋণ দিলেই কারখানা চালু হবে না
ব্যাংকারদের বক্তব্যেও সমস্যাটির আরেকটি দিক উঠে এসেছে। মিউচুয়াল ট্রাস্ট ব্যাংকের ব্যবস্থাপনা পরিচালক ও প্রধান নির্বাহী কর্মকর্তা সৈয়দ মাহবুবুর রহমান বলেন, ‘‘শুধু কার্যকরী মূলধন দিলেই বন্ধ প্রতিষ্ঠান চালু হবে না। অনেক প্রতিষ্ঠানের মূলধনি বিনিয়োগ, অবকাঠামো সংস্কার ও জ্বালানি সুবিধার প্রয়োজন রয়েছে।’’
তার মতে, একটি শিল্পগোষ্ঠীর একটি কোম্পানি চালু করা তুলনামূলক সহজ হলেও পুরো একটি গ্রুপের একাধিক প্রতিষ্ঠান বন্ধ থাকলে সেটি পুনরুজ্জীবিত করা অনেক কঠিন।
কারখানা চালু করার আগে গ্যাস-বিদ্যুৎ পাওয়া যাবে কিনা, অবকাঠামো ব্যবহারযোগ্য অবস্থায় আছে কিনা এবং উৎপাদিত পণ্যের বাজারে চাহিদা রয়েছে কিনা—এসব বিষয়ও বিবেচনায় নিতে হবে। তা না হলে নতুন অর্থায়নও শেষ পর্যন্ত নতুন খেলাপি ঋণে পরিণত হতে পারে।
কোভিডের সময় দেওয়া প্রণোদনা ঋণের একটি উল্লেখযোগ্য অংশ এখনও আদায় হয়নি। ফলে অতীতের অভিজ্ঞতা থেকেও ব্যাংকগুলো নতুন করে ঝুঁকি নেওয়ার ক্ষেত্রে সতর্ক।
১৯৩ আবেদন, অনুমোদন মাত্র ৫
তবে ব্যাংকগুলো আবেদন নিচ্ছে না, বিষয়টি এমন নয়। ইসলামী ব্যাংকের ভারপ্রাপ্ত ব্যবস্থাপনা পরিচালক মো. আলতাফ হোসেন জানিয়েছেন, তাদের ব্যাংকে এখন পর্যন্ত ১৯৩টি আবেদন জমা পড়েছে। এর মধ্যে পরিচালনা পর্ষদ মাত্র ৫টি আবেদন অনুমোদন করে বাংলাদেশ ব্যাংকে পাঠিয়েছে। এতে বোঝা যায়, অন্তত এই ব্যাংকের ক্ষেত্রে আবেদনের ঘাটতি নেই; বরং যাচাই-বাছাই ও অনুমোদন প্রক্রিয়াতেই বড় সময় চলে যাচ্ছে।
এখানে পরিচালনা পর্ষদের ভূমিকাও গুরুত্বপূর্ণ। কারণ আবেদন যাচাই শেষে বোর্ডকেই সিদ্ধান্ত নিতে হচ্ছে—কোন প্রতিষ্ঠানকে অর্থ দেওয়া হবে, কোনটিকে দেওয়া হবে না এবং কী শর্তে অর্থায়ন করা হবে।
বোর্ডের সিদ্ধান্তহীনতায় আটকে আছে নীতি
অর্থনীতি সচল করতে বাংলাদেশ ব্যাংক একের পর এক নীতিগত উদ্যোগ নিলেও কিছু ব্যাংক তা যথাযথ গুরুত্ব দিয়ে বাস্তবায়ন করছে না, এমন অভিযোগও রয়েছে। রাষ্ট্রায়ত্ত একটি ব্যাংকের পরিচালনা পর্ষদের চেয়ারম্যান বাংলাদেশ ব্যাংকের নির্দেশনা বাস্তবায়নে আগ্রহী হলেও পর্ষদের অন্য সদস্যদের কেউ কেউ বিষয়টি দ্রুত সমাধানে আন্তরিক নন। ফলে নিয়মিতভাবে বোর্ড সভা হলেও অনেক ক্ষেত্রে তা কার্যকর সিদ্ধান্তে পৌঁছাচ্ছে না।
ব্যাংকের ব্যবস্থাপনা বড় ঋণ পুনঃতফসিল বা নতুন অর্থায়নের প্রস্তাব তৈরি করতে পারলেও চূড়ান্ত সিদ্ধান্তের ক্ষেত্রে পরিচালনা পর্ষদের অনুমোদন প্রয়োজন। ফলে বোর্ডের দীর্ঘসূত্রতা থাকলে কেন্দ্রীয় ব্যাংকের নীতিগত সহায়তাও বাস্তবে ধীর হয়ে যায়। এ কারণে বন্ধ কারখানা চালুর কর্মসূচিতে শুধু কেন্দ্রীয় ব্যাংকের নীতি নয়, সংশ্লিষ্ট ব্যাংকের পরিচালনা পর্ষদের দায়িত্বশীলতাও গুরুত্বপূর্ণ হয়ে উঠেছে।
সব খেলাপিকে এক চোখে দেখলে সমাধান হবে না
বিশেষজ্ঞদের মতে, বন্ধ কারখানা চালুর উদ্যোগ সফল করতে হলে সব খেলাপি ঋণগ্রহীতাকে একইভাবে দেখলে চলবে না। কোনও উদ্যোক্তা যদি ইচ্ছাকৃতভাবে ঋণ পরিশোধ না করেন, তার বিরুদ্ধে আইনগত ব্যবস্থা নেওয়াই যৌক্তিক। কিন্তু কোনও শিল্পপ্রতিষ্ঠান গ্যাস-বিদ্যুৎ সংকট, বাজার পরিস্থিতির অবনতি, কাঁচামালের সংকট বা অন্য বাস্তব কারণে ক্ষতিগ্রস্ত হয়ে খেলাপি হয়ে থাকলে তার জন্য আলাদা বিবেচনা প্রয়োজন।
অ্যাসোসিয়েশন অব ব্যাংকার্স বাংলাদেশের সাবেক চেয়ারম্যান আনিস এ খান বাংলা ট্রিবিউনকে বলেন, ‘‘বন্ধ কারখানার প্রকৃত ব্যবসা ও সক্ষম উদ্যোক্তা থাকলে ব্যাংকগুলোর আরও সহযোগিতামূলক ভূমিকা নেওয়া উচিত।’’ তার মতে, যথাযথ যাচাই করে সম্ভাবনাময় প্রতিষ্ঠানে অর্থায়ন করা গেলে কর্মসংস্থান বাড়বে, উৎপাদন বাড়বে, জিডিপিতে অবদান রাখবে এবং সরকারের রাজস্বও বাড়বে।
অর্থের চেয়ে এখন বড় প্রশ্ন সঠিক প্রতিষ্ঠান বাছাই
২০ হাজার কোটি টাকার এই কর্মসূচির সামনে তাই সবচেয়ে বড় চ্যালেঞ্জ অর্থের সংকট নয়—সঠিক প্রতিষ্ঠানকে সঠিক শর্তে অর্থ দেওয়া। একদিকে ইচ্ছাকৃত খেলাপিদের সুযোগ দিলে ব্যাংক খাতে নৈতিক ঝুঁকি তৈরি হবে। অপরদিকে অতিরিক্ত কঠোর শর্তের কারণে প্রকৃত ক্ষতিগ্রস্ত কিন্তু সম্ভাবনাময় উদ্যোক্তারাও যদি অর্থ না পান, তাহলে পুরো কর্মসূচির উদ্দেশ্যই ব্যাহত হবে।
তাই প্রয়োজন একটি কার্যকর বাছাই ব্যবস্থা। কোন কারখানা কেন বন্ধ হয়েছে, উদ্যোক্তার নিজের দায় কতটা, কারখানা চালু করতে কত অর্থ প্রয়োজন, গ্যাস-বিদ্যুৎ নিশ্চিত করা সম্ভব কি না, বাজারে পণ্যের চাহিদা আছে কিনা এবং নতুন অর্থায়নের পর ঋণ পরিশোধের সক্ষমতা কতটা—এসব বিষয় একসঙ্গে বিবেচনা করেই সিদ্ধান্ত নিতে হবে। কারণ ২০ হাজার কোটি টাকা বরাদ্দ থাকলেই কর্মসংস্থান হবে না। কর্মসংস্থান তৈরি করতে হলে বন্ধ কারখানাকে বাস্তবে উৎপাদনে ফিরতে হবে।
পুরোনো ঋণের সমাধান, উদ্যোক্তার সক্ষমতা, অবকাঠামো, গ্যাস-বিদ্যুৎ, বাজার এবং ব্যাংকের সিদ্ধান্ত—এই ছয়টি জায়গায় সমন্বয় না হলে ২০ হাজার কোটি টাকার তহবিলও কাগজে থাকা একটি বড় অঙ্ক হয়েই থাকবে।
আর ব্যাংকের পরিচালনা পর্ষদ যদি শুধু নিয়মরক্ষার সভা করে সিদ্ধান্ত নিতে দীর্ঘসূত্রতা করে, তাহলে কেন্দ্রীয় ব্যাংকের নীতিগত উদ্যোগও কাঙ্ক্ষিত ফল দেবে না।